Personne ne cotise à votre place, ne vous relance ni ne vous prévient quand il manque des trimestres. Pour anticiper votre retraite en tant que travailleur non salarié, procédez dans cet ordre : repérer votre caisse, valider vos trimestres chaque année, estimer votre future pension, puis combler l’écart par l’épargne. Chaque étape se règle en quelques heures, à condition de s’y prendre bien avant les dix dernières années de carrière.
📌 L’essentiel à retenir
Votre statut fixe votre caisse
L’organisme et les droits en découlent directement.
Un salaire minimal en SASU
Les dividendes seuls ne créent aucun droit à pension.
L’épargne comble l’écart
PER et rachat de trimestres complètent la pension obligatoire.
Ce tableau vous situe d’un coup d’œil, selon votre activité.
| Caisse | Public concerné | Cotisants | Particularités |
|---|---|---|---|
| SSI | Artisans, commerçants, industriels | 3,7 millions | Base et complémentaire, a remplacé le RSI |
| CNAVPL | Professions libérales | 912 000 | 10 sections gèrent la complémentaire (Cipav, CARMF, Cavec…) |
| CNBF | Avocats | 76 000 | Base et complémentaire dans la même caisse |
| MSA | Exploitants agricoles | 432 000 | Régime agricole |
Quel est votre régime de retraite selon votre statut ?
Tout part d’une distinction. Le président de SASU ou de SAS est assimilé salarié : il cotise via ses fiches de paie, avec une retraite de base et l’Agirc-Arrco en complémentaire, à hauteur de 16 % du salaire brut. L’entrepreneur individuel, le gérant majoritaire de SARL et le gérant associé unique d’EURL sont TNS et relèvent d’un régime propre.
Si le RSI vous a laissé un mauvais souvenir, sachez qu’il n’existe plus. La SSI l’a remplacé et aligne la retraite de base sur celle des salariés. La complémentaire reste en revanche moins généreuse : vous cotisez 7 % de votre revenu jusqu’à 40 784 €, puis 8 % jusqu’à 175 968 €. Votre future pension complémentaire dépend donc davantage de votre régularité que de votre statut.
Comment valider vos trimestres selon votre statut juridique ?
Un trimestre est validé quand vos revenus soumis à cotisation atteignent 150 fois le SMIC horaire brut. Il en faut 300 pour deux trimestres, 450 pour trois et 600 pour les quatre de l’année. Le micro-entrepreneur suit la même logique, mais sur le chiffre d’affaires déclaré à l’Urssaf, avec des seuils qui varient selon la nature de l’activité.
Président de SASU : salaire obligatoire pour cotiser
Prenons un président qui se verse 40 000 € de dividendes et aucun salaire. Il valide zéro trimestre cette année-là, car les dividendes sont des revenus de capitaux mobiliers, sans cotisations sociales. Il faut environ 1 522 € bruts de salaire pour un trimestre, soit 6 090 € sur l’année pour en valider quatre. Sans salaire, vous n’avez pas non plus de droit au chômage. L’arbitrage entre salaire et dividendes doit donc intégrer votre retraite.
Gérant d’EURL : cotisations minimales dues
Le gérant associé unique est TNS, affilié à la SSI. Il doit des cotisations minimales même sans se rémunérer. À l’impôt sur le revenu, elles se calculent sur le bénéfice de la société, à l’impôt sur les sociétés, sur votre rémunération. Un gérant non associé est en revanche assimilé salarié.
| Statut | Affiliation | Sans rémunération |
|---|---|---|
| Président de SASU | Assimilé salarié | Aucune cotisation, aucun trimestre |
| Gérant associé unique d’EURL | TNS, SSI | Cotisations minimales dues |
Comment calculer sa retraite d’indépendant et à quel âge partir ?
Pour la retraite de base, la SSI applique la formule du régime général : 50 % × revenu annuel moyen × (trimestres acquis ÷ trimestres requis). Le revenu retenu correspond à vos 25 meilleures années, plafonnées au plafond de la Sécurité sociale.
Exemple : 30 000 € de revenu moyen et 160 trimestres sur 172 requis donnent 15 000 € × 160 ÷ 172, soit environ 13 950 € par an, ou 1 160 € par mois pour la base seule. La complémentaire s’ajoute en points, à raison d’environ 1,3 € par point à la SSI. Les professions libérales (CNAVPL) comptent aussi en points, sans proratisation, et les avocats (CNBF) touchent une base forfaitaire. Le compte retraite en ligne permet de vérifier le montant de votre future pension et de tester plusieurs âges de départ.
| Année de naissance | Trimestres requis | Âge légal de départ |
|---|---|---|
| 1960 | 167 | 62 ans |
| 1964 | 171 | 63 ans |
| 1968 et après | 172 | 64 ans |
Le taux plein est automatique à 67 ans, même avec une carrière incomplète. Avant, chaque trimestre manquant coûte une décote de 1,25 %, et chaque trimestre en plus ouvre droit à une surcote.
Simuler sa pension d'indépendant en vidéo
Vidéo : Travailleurs indépendants : retraite complémentaire (L'Assurance retraite)
Comment compléter sa retraite avec un PER et de l’épargne ?
La retraite obligatoire ne remplace qu’une partie de votre revenu d’activité, surtout si vos années de cotisation ont été faibles. Une longue retraite se finance rarement avec une seule source. Trois pistes se combinent : le PER, l’immobilier avec une épargne de précaution séparée pour absorber les creux de revenus, et la vente de votre entreprise, à préparer sur plusieurs années.
PER individuel : déduire ses versements et lisser ses revenus
Le PER individuel est ouvert à tout indépendant. Vos versements sont déductibles de votre revenu imposable, ce qui allège l’impôt, surtout après une année forte. Comme les montants sont libres, vous versez davantage quand l’activité est bonne et peu quand elle ralentit. Pour l’ouvrir :
- Comparez les contrats (banque, assureur, courtier) selon les frais et les supports proposés.
- Effectuez un premier versement, puis programmez des versements ajustables à vos revenus.
- Reportez vos versements dans votre déclaration de revenus pour obtenir la déduction.
Rachat de trimestres : combler les années manquantes
Vous pouvez racheter des trimestres auprès de votre caisse jusqu’à 66 ans, et le tarif grimpe avec l’âge. À 53 ans, comptez environ 100 € par année d’âge, soit 5 300 € par trimestre, donc 21 200 € pour une année complète. Pensez aussi aux trimestres maternité : 8 par enfant (4 pour la naissance, 4 pour l’éducation), partageables avec le père.
Quelles démarches engager, et dans quel ordre, pour sécuriser son départ ?
Cinq gestes vous mettent en position de force, dans cet ordre :
- Identifier votre caisse selon votre activité et votre forme juridique.
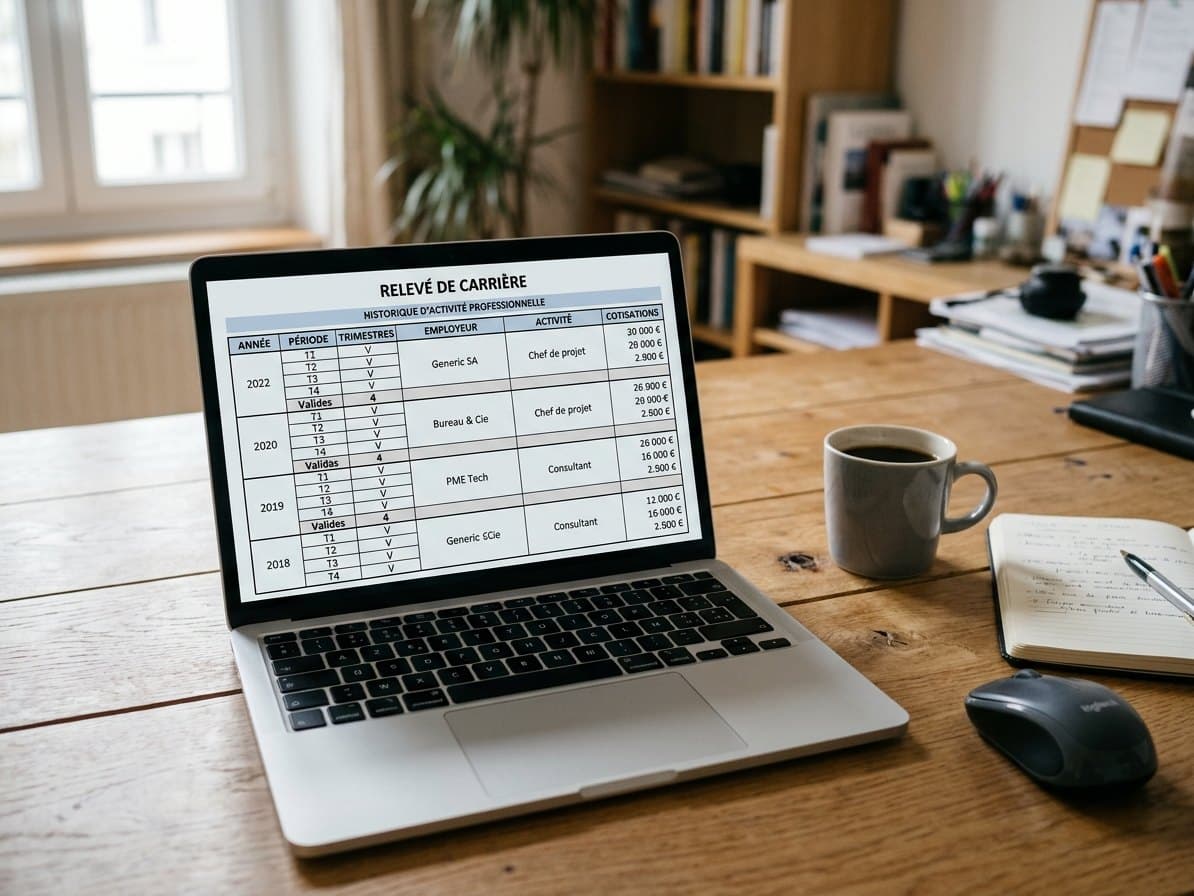
- Consulter votre relevé de carrière pour repérer les trimestres manquants.
- Vérifier la validation de vos trimestres, avec un salaire suffisant si vous êtes en SASU.
- Simuler votre pension et mesurer l’écart avec le revenu que vous visez.
- Ouvrir un PER ou planifier vos autres leviers.
Le moment du départ venu, déposez votre dossier 4 mois minimum avant la date souhaitée, 6 mois si possible, auprès de votre caisse. Atteindre l’âge légal ne garantit pas le taux plein, qui dépend de vos trimestres. Le dossier comprend :
- Deux formulaires Cerfa, téléchargeables sur service-public.fr :
- le n°10916*06, demande unique de retraite personnelle
- le n°13419*03, déclaration sur l’honneur de cessation d’activité
- Vos justificatifs :
- un justificatif d’état civil
- un RIB
- votre dernier avis d’imposition
Si vous avez aussi été salarié, vous recevez une seule pension de base mais plusieurs pensions complémentaires (SSI et Agirc-Arrco, par exemple). Connectez-vous dès aujourd’hui à votre compte retraite en ligne : dix minutes suffisent pour voir où vous en êtes.